“党建+金融”服务小微新模式 激活小微健康发展新动能
小微企业是国民经济的“毛细血管”,在稳增长、促就业、激活力方面发挥着不可替代的作用。融资难、融资贵、抗风险能力弱等问题长期制约着小微企业的健康发展。各地积极探索“党建+金融”服务新模式,以基层党组织为纽带,将党建引领与金融服务深度融合,为小微企业健康发展注入了强劲动力。
一、组织共建,搭建服务小微“连心桥”
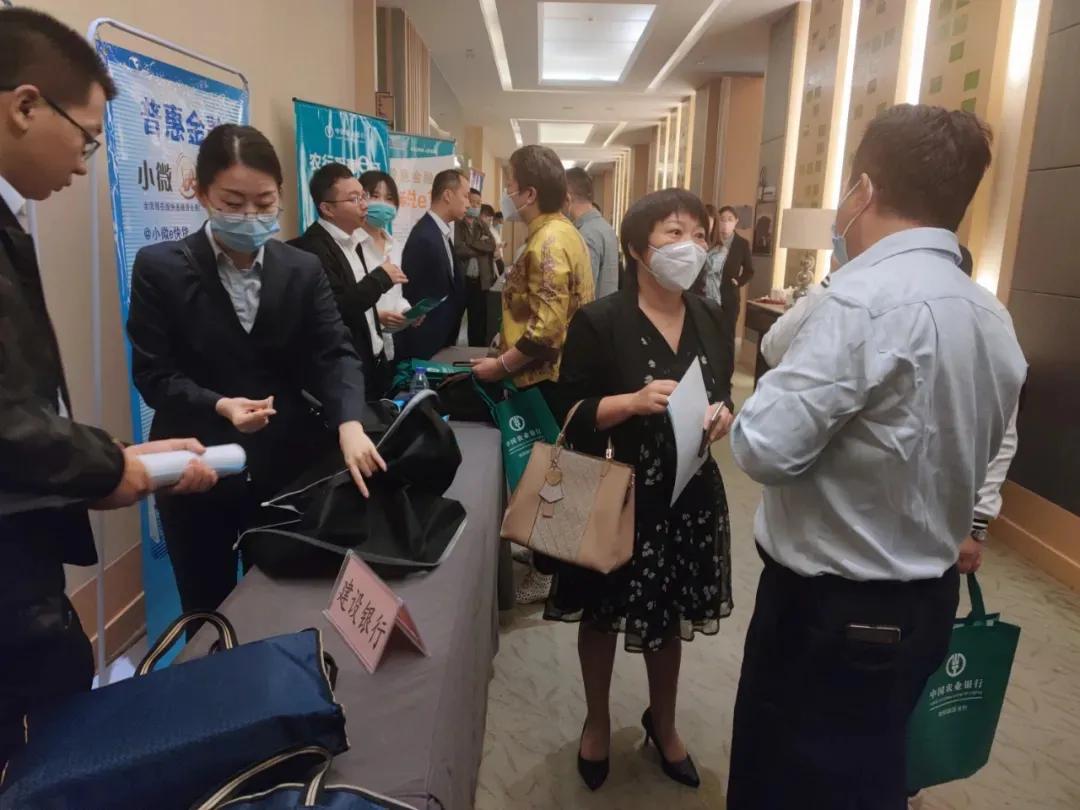
“党建+金融”新模式的核心在于打破部门壁垒,实现资源共享。一方面,银行等金融机构与街道、社区、园区党组织开展结对共建,选派“金融村官”“金融专员”下沉到基层一线,精准对接小微企业需求。另一方面,通过联合主题党日、银企座谈会等形式,让党员骨干带头走访企业,建立“需求清单”和“服务清单”,实现“一对一”精准帮扶。这种组织化的对接机制,有效解决了银企信息不对称问题,让金融服务不再“隔门喊话”。
二、产品创新,打造滴灌小微“精准剂”
针对小微企业“短、小、频、急”的融资特点,金融机构在党建引领下,推出了一系列特色信贷产品。例如,“党员先锋贷”“红色信用贷”“支部联建贷”等,将企业的党建评级与授信额度、利率优惠挂钩——党建强、信用好的小微企业可获得更高额度、更低利率的信贷支持。借助大数据和基层治理网格,银行能够更准确地评估企业经营状况和还款能力,降低风控成本,从而敢贷、愿贷、能贷。这些创新产品如同精准滴灌,将金融活水直接送到小微企业的“根部”。
三、风险共担,构筑健康发展“防护网”
小微企业健康发展,离不开风险的分担与化解。“党建+金融”模式推动政府、银行、担保机构、企业四方联动,设立风险补偿基金和纾困专项资金,对暂时遇到困难但前景良好的小微企业给予续贷、展期、降息等支持。基层党组织还发挥“熟悉地情、了解民情”的优势,协助金融机构开展贷后管理,及时发现预警信号,帮助企业在早期化解风险,避免资金链断裂。这种“抱团取暖”的机制,显著增强了小微企业抵御市场波动的能力。
四、生态赋能,培育持续发展“新沃土”
更深层来看,“党建+金融”不仅是融资工具的升级,更是在构建有利于小微企业健康发展的生态体系。党组织牵线搭桥,推动产业链上下游企业、高校科研院所、专业服务机构等资源集聚,为小微企业提供管理咨询、技术对接、人才培训、法律财税等综合服务。一些地方还探索“党建+供应链金融”,依托核心企业信用,为上下游小微供应商提供低成本融资,促进整个产业链的协同发展。在这样的生态中,小微企业不再是孤军奋战,而是获得持续成长的内生动力。
五、成效与展望
从实践来看,“党建+金融”服务小微新模式已取得积极成效:小微企业贷款覆盖率明显提升,综合融资成本稳步下降,企业满意度持续增强。更重要的是,这一模式强化了基层党组织的服务功能,密切了党群关系,实现了党建工作与经济发展同频共振。该模式仍需在风险防控、数字化水平、长效机制等方面不断完善。应进一步推动“党建+金融”从“有形覆盖”走向“有效覆盖”,让更多小微企业在党建引领下走上健康、可持续的发展之路。
小微企业活,则经济活;小微企业健康,则经济健康。“党建+金融”这一创新探索,正以组织的力量弥合市场的缝隙,以红色的温度滋养绿色的生机,为小微企业铺就一条更加稳健的健康发展之路。
如若转载,请注明出处:http://www.szvjk.com/product/31.html
更新时间:2026-09-19 16:08:50